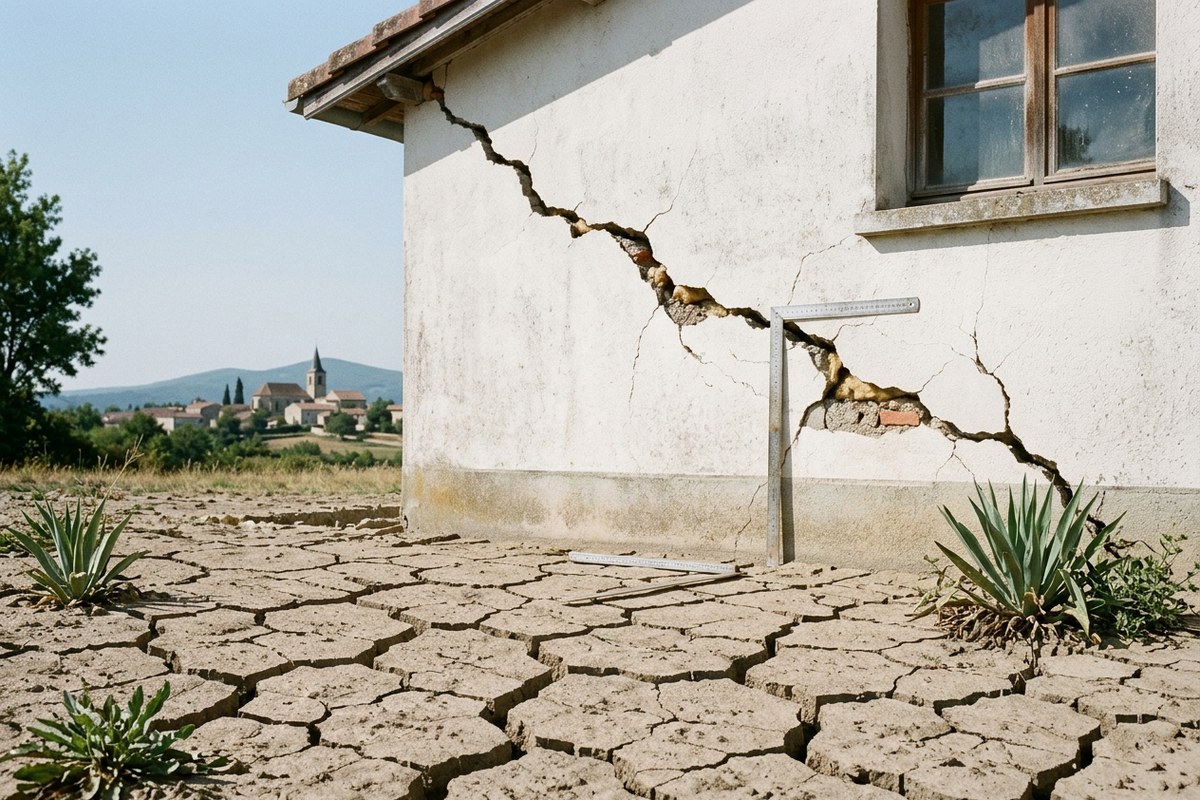
Une maison fissurée par la sécheresse est indemnisée au titre des catastrophes naturelles si trois conditions sont réunies : un arrêté interministériel reconnaissant l'état de catastrophe naturelle pour la commune et la période, un contrat couvrant les dommages aux biens, et un lien de causalité établi entre la sécheresse et les désordres. La franchise, fixée par la loi, est de 1 520 euros.
Le phénomène, dit de retrait-gonflement des argiles, représente désormais plus de la moitié de la sinistralité du régime sur cinq ans. Il concerne des centaines de milliers de maisons individuelles construites sur sols argileux.
L'arrêté, condition première
Contrairement à une inondation, la sécheresse ne se voit pas. Sa reconnaissance repose sur des critères météorologiques et géotechniques appliqués commune par commune, sur des périodes qui peuvent être décalées de plusieurs mois par rapport à l'apparition des fissures. Le taux de refus des demandes communales est élevé.
Le sinistré n'a pas la main sur cette étape. Il peut signaler ses désordres à la mairie, qui constitue la demande, et se rapprocher des autres propriétaires touchés. Une demande refusée sur une période peut être renouvelée sur une autre.
L'expertise, lieu du litige
Une fois l'arrêté publié et la déclaration faite dans les 30 jours, l'assureur mandate un expert. Sa mission est double : établir que les désordres sont bien dus à la sécheresse, et chiffrer les travaux.
C'est là que se jouent la plupart des dossiers. L'assureur peut invoquer une cause étrangère : fondations insuffisantes, absence de chaînage, fuite de canalisation ayant modifié l'humidité du sol, végétation trop proche. Chacun de ces éléments, s'il est retenu comme cause principale, écarte la garantie.
Le sinistré peut se faire assister d'un expert d'assuré, dont les honoraires sont parfois pris en charge par la garantie protection juridique ou honoraires d'expert du contrat. En cas de désaccord, une expertise contradictoire puis, le cas échéant, judiciaire, tranche.
Ce qui est indemnisé
La reprise des désordres visibles et, lorsque l'expertise l'établit, les travaux de stabilisation nécessaires pour arrêter le phénomène : reprise en sous-œuvre par micropieux, longrines, drainage périphérique. Ces travaux se chiffrent en dizaines de milliers d'euros ; c'est leur prise en charge ou non qui fait l'enjeu réel du dossier, bien plus que la franchise.
L'assureur verse une provision sous deux mois et le solde sous trois mois à compter de la remise de l'état estimatif ou de la publication de l'arrêté.
Prévenir
Pour une maison non encore fissurée en zone argileuse, les mesures préventives, gestion des eaux pluviales, éloignement de la végétation, ne sont pas couvertes par le régime. Elles relèvent du propriétaire. Depuis 2020, la vente d'un terrain constructible en zone d'exposition moyenne ou forte impose une étude géotechnique préalable.
Ce qu’il faut retenir
- La sécheresse représente plus de la moitié de la sinistralité catastrophe naturelle des cinq dernières années.
- La franchise légale pour les dommages de sécheresse est de 1 520 euros, contre 380 pour les autres aléas.
- Sans arrêté interministériel visant la commune et la période, pas de garantie.
- L'assureur doit prouver que les désordres ont une autre cause que la sécheresse pour refuser ; l'expertise est le lieu du litige.
- Le sinistré peut se faire assister d'un expert d'assuré, dont les honoraires sont parfois couverts par le contrat.
Nos lecteurs nous demandent
Comment savoir si ma commune a été reconnue ?
Les arrêtés sont publiés au Journal officiel et consultables sur Légifrance et sur le site de la Caisse centrale de réassurance. La commune est informée et affiche en général la reconnaissance. Le délai de déclaration de 30 jours court à compter de la publication au Journal officiel, pas de l'apparition des fissures.
Ma commune a été refusée : puis-je contester ?
La commune, pas le particulier, peut former un recours gracieux puis contentieux contre le refus de reconnaissance. Le sinistré a intérêt à se rapprocher de la mairie et des autres propriétaires touchés pour appuyer une nouvelle demande, qui peut porter sur une période différente.
L'assureur peut-il refuser malgré l'arrêté ?
Il peut contester le lien de causalité entre la sécheresse et les désordres, par exemple en invoquant un défaut de fondations ou une malfaçon. C'est l'expertise qui tranche. Le sinistré peut se faire assister d'un expert d'assuré et, en cas de désaccord, demander une expertise contradictoire ou judiciaire.
Que couvre l'indemnisation ?
Les travaux de reprise des désordres et, lorsque l'expert l'établit, les travaux de reprise en sous-œuvre nécessaires pour stopper le phénomène : micropieux, longrines, drainage. Les mesures préventives sur une maison non encore fissurée ne sont pas couvertes.
Sources
L’auteur