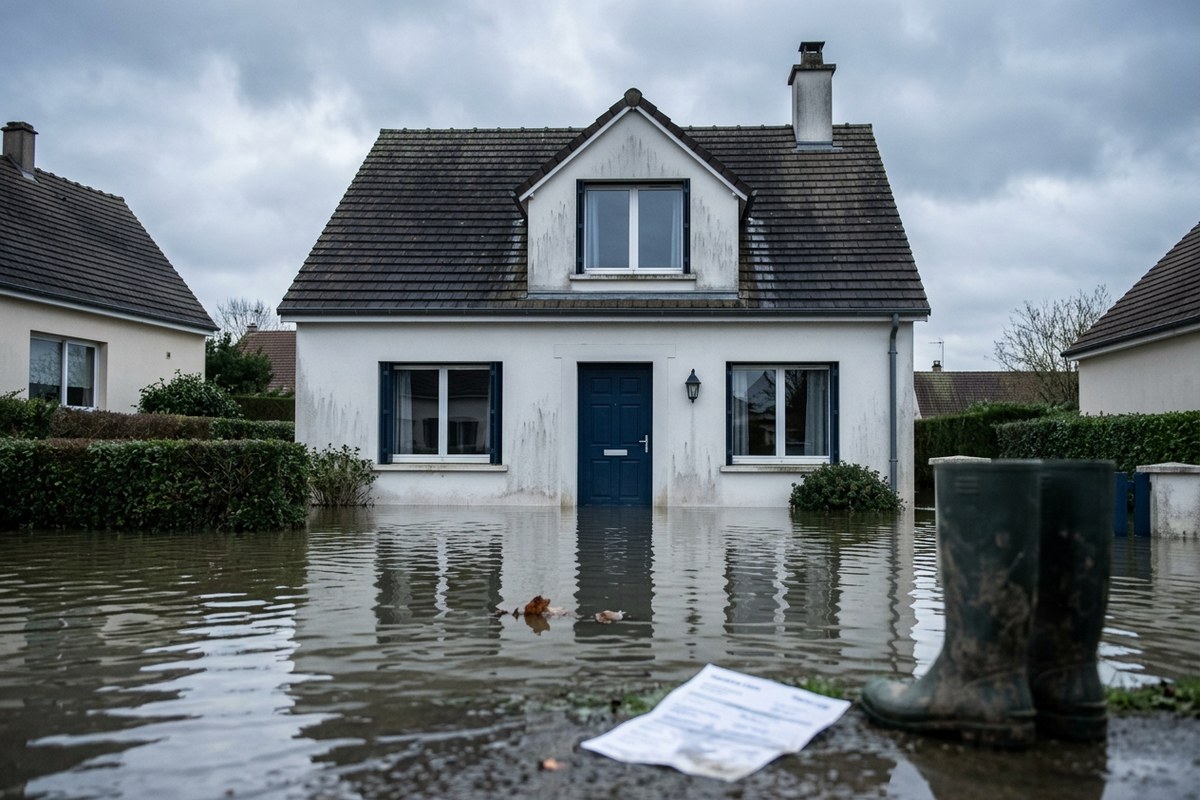
En cas de catastrophe naturelle reconnue, la franchise qui reste à votre charge est de 380 euros pour un logement, quel que soit votre contrat et votre assureur. Elle monte à 1 520 euros lorsque les dommages proviennent de la sécheresse ou de la réhydratation des sols. Ces montants sont fixés par le Code des assurances, s'appliquent à l'identique chez toutes les compagnies et ne peuvent pas être rachetés.
Ce régime, créé par la loi du 13 juillet 1982, fonctionne à part des autres garanties de votre contrat. Le comprendre évite deux mauvaises surprises : découvrir une franchise supérieure à celle qu'on croyait avoir, et déclarer un sinistre sur le mauvais fondement.
Un régime légal, pas une garantie comme les autres
La garantie catastrophes naturelles est incluse d'office dans tout contrat couvrant les dommages aux biens. Un assureur ne peut ni la retirer ni la refuser. En contrepartie, l'État en garantit l'équilibre via la Caisse centrale de réassurance, et les assurés la financent par une surprime prélevée sur leur cotisation dommages.
Cette hausse de la surprime, la première depuis 1999, répond à l'aggravation des sinistres climatiques. La sécheresse, à l'origine des fissures qui touchent des centaines de milliers de maisons individuelles, représente à elle seule plus de la moitié de la sinistralité des cinq dernières années.
Le déclenchement dépend d'un arrêté, pas de la pluie
Un événement climatique, même violent, ne suffit pas. La garantie ne s'active qu'après publication au Journal officiel d'un arrêté interministériel constatant l'état de catastrophe naturelle pour votre commune, la période et la nature de l'aléa. C'est l'article L125-1 du Code des assurances.
Sans arrêté, l'eau qui a envahi le salon relève d'autres garanties : tempête si le vent est en cause, dégât des eaux si une canalisation a cédé, refoulement d'égout si le contrat le prévoit. Chacune avec sa propre franchise, contractuelle celle-là, et ses propres délais de déclaration, souvent cinq jours ouvrés.
| Situation | Garantie mobilisée | Franchise | Délai de déclaration |
|---|---|---|---|
| Inondation avec arrêté publié | Catastrophe naturelle | 380 € (légale) | 30 jours après l'arrêté |
| Fissures par sécheresse avec arrêté | Catastrophe naturelle | 1 520 € (légale) | 30 jours après l'arrêté |
| Toiture arrachée par le vent | Tempête | Selon contrat | Selon contrat, souvent 5 jours |
| Canalisation rompue | Dégât des eaux | Selon contrat | Selon contrat, souvent 5 jours |
Les montants selon le type de bien
| Bien concerné | Franchise légale |
|---|---|
| Habitation et biens à usage non professionnel | 380 € |
| Habitation, dommages liés à la sécheresse | 1 520 € |
| Véhicule terrestre à moteur | 380 € (ou franchise du contrat si supérieure, pour un usage professionnel) |
| Bien à usage professionnel | 10 % des dommages, minimum 1 140 € |
| Bien professionnel, sécheresse | 10 % des dommages, minimum 3 050 € |
Source : Code des assurances, annexes de l'article A125-1.
Un point est souvent ignoré : un véhicule assuré au seul tiers n'est pas couvert au titre des catastrophes naturelles. La garantie ne s'applique qu'aux contrats comportant une couverture dommages.
Déclarer, être indemnisé
Le sinistré dispose de 30 jours à compter de la publication de l'arrêté pour déclarer, même s'il a déjà signalé l'événement à son assureur. La déclaration s'accompagne d'un état estimatif des pertes, de photographies et, lorsque c'est possible, des factures des biens endommagés.
L'assureur verse une provision dans les deux mois qui suivent la remise de l'état estimatif ou la publication de l'arrêté, si celle-ci est postérieure. Le solde intervient dans les trois mois. Depuis le 1er novembre 2023, le relogement d'urgence est pris en charge lorsque le logement est inhabitable.
Ce que le régime ne couvre pas
La franchise n'est pas la seule limite. La vétusté s'applique aux biens mobiliers selon les règles du contrat : un canapé de dix ans n'est pas remboursé au prix du neuf, sauf garantie valeur à neuf. Les biens situés en zone rouge d'un plan de prévention des risques, construits en violation des règles, peuvent voir la garantie refusée. Et dans les communes qui n'ont pas prescrit de plan de prévention après plusieurs arrêtés successifs, la franchise peut être modulée à la hausse.
Reste une garantie de fond : aucune commune française, même parmi les plus exposées, n'est privée d'assureur. Un refus de souscription ouvre la saisine du Bureau central de tarification, qui contraindra un assureur à vous couvrir. Le premier rapport de l'Observatoire de l'assurabilité, publié en 2025 par la Caisse centrale de réassurance, le confirme.
Ce qu’il faut retenir
- La franchise catastrophe naturelle est fixée par le Code des assurances : 380 euros pour les biens d'habitation, 1 520 euros pour les dommages liés à la sécheresse.
- Elle ne peut être ni négociée ni rachetée, quel que soit le contrat.
- La garantie ne se déclenche qu'après publication d'un arrêté interministériel au Journal officiel ; le sinistré a 30 jours pour déclarer.
- La surprime qui finance le régime est passée de 12 % à 20 % de la cotisation dommages au 1er janvier 2025.
- Sans arrêté, l'eau dans le salon relève du dégât des eaux ou de la tempête, avec la franchise et les délais du contrat.
Nos lecteurs nous demandent
Pourquoi ma franchise est-elle de 380 euros alors que mon contrat en prévoit 150 ?
Parce que la garantie catastrophe naturelle est un régime légal, distinct des autres garanties du contrat. Sa franchise est fixée par arrêté et s'impose à tous les assureurs. Elle remplace la franchise contractuelle dès lors qu'un arrêté de catastrophe naturelle couvre votre commune, la période et l'aléa concernés.
Puis-je souscrire une option pour racheter cette franchise ?
Non. Le Code des assurances interdit de couvrir la franchise catastrophe naturelle par un contrat. Aucune formule haut de gamme ne la supprime. Le législateur l'a voulue ainsi pour responsabiliser les assurés et préserver l'équilibre d'un régime financé par la mutualisation nationale.
Ma maison est fissurée par la sécheresse : quelle franchise ?
1 520 euros, montant spécifique aux mouvements de terrain consécutifs à la sécheresse et à la réhydratation des sols. Ce phénomène, dit de retrait-gonflement des argiles, représente aujourd'hui plus de la moitié de la sinistralité catastrophe naturelle des cinq dernières années.
Quel délai pour être indemnisé ?
L'assureur doit verser une provision dans les deux mois suivant la remise de l'état estimatif des pertes ou la publication de l'arrêté, et le solde dans les trois mois. Le relogement d'urgence est pris en charge depuis le 1er novembre 2023.
Un assureur peut-il refuser de m'assurer dans une commune très exposée ?
Il peut refuser de souscrire, mais si vous obtenez un refus vous pouvez saisir le Bureau central de tarification, qui l'obligera à vous garantir contre les catastrophes naturelles. Le premier rapport de l'Observatoire de l'assurabilité, publié par la Caisse centrale de réassurance en 2025, confirme qu'aucune commune française n'est aujourd'hui privée d'assureurs.
Sources
L’auteur