En 2025, le Bureau central de tarification a statué sur 201 syndicats de copropriétaires privés d'assurance, contre 66 en 2022. Dans 139 cas, l'immeuble était frappé d'un arrêté de mise en sécurité. Pour un immeuble, le BCT ouvre trois portes différentes selon le problème : la responsabilité civile, les catastrophes naturelles ou les travaux. Aucune ne reconstitue à elle seule une multirisque immeuble.
Première hausse depuis 1999, la surprime qui finance le régime des catastrophes naturelles est passée de 12 à 20 % au 1er janvier 2025. Elle explique une partie de la progression des cotisations habitation. Calcul de son effet réel, et raisons d'une hausse que le climat rendait inévitable.
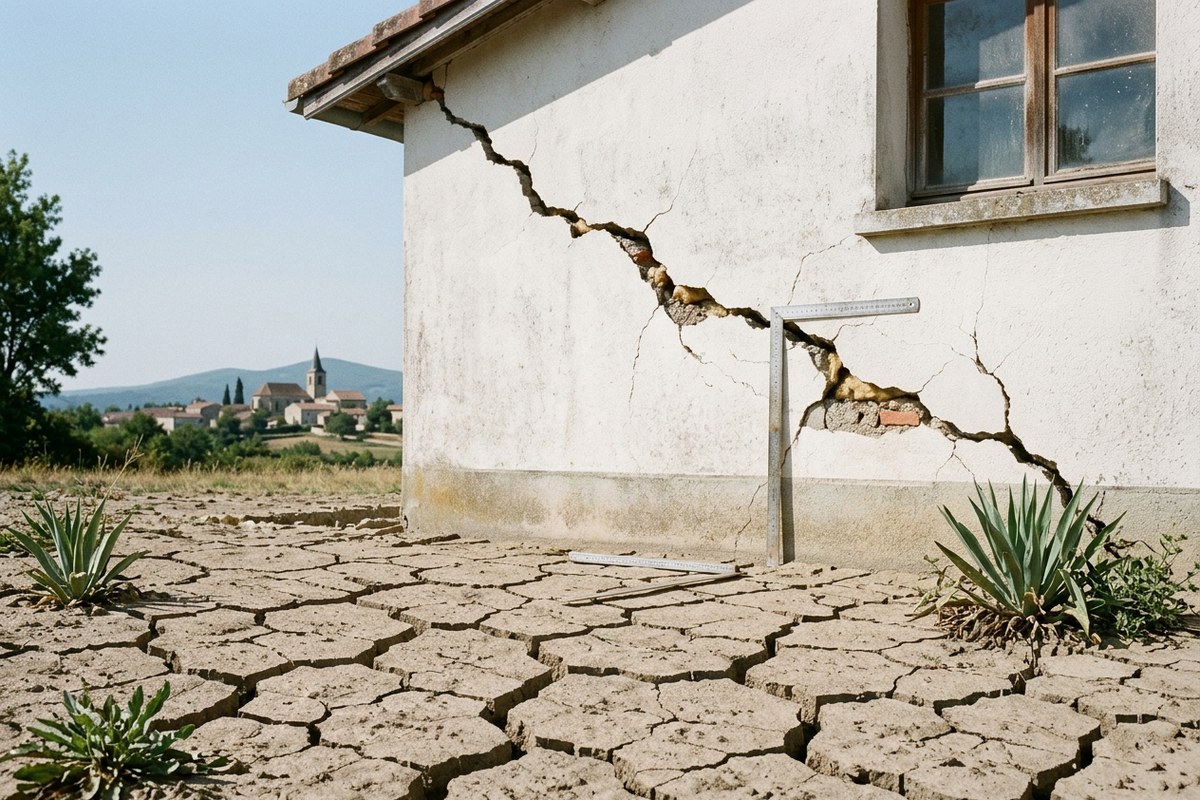
Le retrait-gonflement des argiles est devenu le premier poste du régime des catastrophes naturelles : plus de la moitié de la sinistralité des cinq dernières années. Pour le propriétaire d'une maison fissurée, l'indemnisation dépend d'un arrêté, d'un lien de causalité contesté et d'une expertise déterminante.
Inondation, coulée de boue, séisme : quand l'état de catastrophe naturelle est reconnu, la franchise n'est pas celle de votre contrat mais celle de la loi. Fixe, identique chez tous les assureurs, impossible à racheter. Et depuis janvier 2025, la surprime qui finance ce régime est passée de 12 à 20 % de votre cotisation.