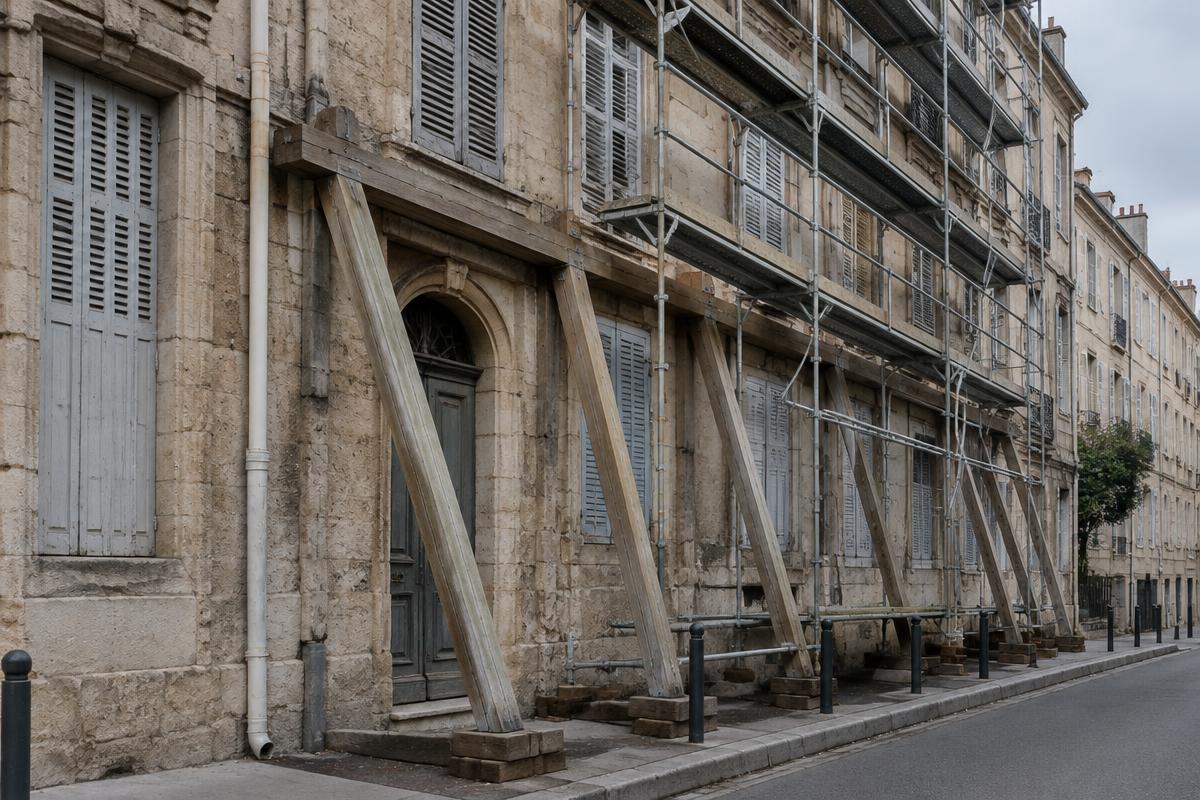
Une copropriété sans assurance n'est pas seulement en infraction. Elle expose chaque copropriétaire à supporter sur ses fonds propres les dommages causés par l'immeuble : une façade qui se détache, un dégât des eaux qui ruine l'appartement du voisin, un effondrement partiel. Le Bureau central de tarification est saisi de plus en plus souvent par des syndics qui ne trouvent plus d'assureur. En 2025, il a statué sur 201 syndicats de copropriétaires, trois fois plus qu'en 2022. Mais pour un immeuble, le BCT n'est pas un guichet unique. Selon que le blocage porte sur la responsabilité civile, sur le risque naturel ou sur des travaux, ce n'est ni la même section, ni la même garantie, ni la même procédure.
Trois portes pour un immeuble
Le BCT compte six domaines de compétence. Trois concernent directement un immeuble.
| Situation | Section du BCT | Garantie obtenue | Qui saisit |
|---|---|---|---|
| Le syndicat ne trouve pas d'assureur en RC | Habitation | RC du syndicat des copropriétaires | Le syndic désigné ou l'administrateur judiciaire |
| Un copropriétaire ou un locataire est refusé en RC | Habitation | RC du copropriétaire ou RC locative | L'intéressé |
| La multirisque est refusée à cause du risque naturel | Catastrophes naturelles | Contrat de dommages avec la garantie catastrophes naturelles | L'assuré, souvent le syndic |
| Des travaux de construction ou de rénovation lourde sont prévus | Construction | Dommages-ouvrage, et constructeur non réalisateur en option | Le maître d'ouvrage, ici le syndicat |
| Source : Bureau central de tarification, procédures des sections habitation, catastrophes naturelles et construction. |
Se tromper de porte coûte des semaines. Une saisine du BCT catastrophes naturelles est irrecevable si rien ne prouve que le refus est lié au risque naturel. Et le BCT habitation ne peut pas imposer une garantie de dommages.
Le BCT habitation : une explosion portée par les immeubles dégradés
La section habitation, créée par le décret du 11 mai 2015, fonctionne depuis octobre 2017. Elle traite la responsabilité civile des locataires, des copropriétaires et des syndicats. Elle a rendu 252 décisions en 2025, près de 30 % de plus qu'en 2024 et deux fois plus qu'en 2023, selon L'Argus de l'assurance.
| Assujetti | Décisions 2025 | Part |
|---|---|---|
| Syndicats de copropriétaires | 201 | 79,8 % |
| Copropriétaires | 33 | 13,1 % |
| Locataires | 18 | 7,1 % |
| Source : Bureau central de tarification, rapport d'activité 2025. |
Des immeubles sous arrêté, souvent vides
Le portrait des copropriétés concernées est sévère. Sur 201 décisions, 139 visent des bâtiments sous arrêté de mise en sécurité, un nombre en hausse de 85 % depuis 2023. Un tiers des syndicats, 34 %, sont gérés par un administrateur provisoire et non par un syndic. Et 55 % des copropriétés sous arrêté de péril ne respectent pas les normes de construction en vigueur.
Parmi les 198 dossiers dont l'occupation est connue, 53 immeubles sont totalement vides et 15 majoritairement inoccupés.
Marseille, épicentre des saisines
La Provence-Alpes-Côte d'Azur concentre 75 décisions concernant des syndicats en 2025, devant l'Île-de-France avec 37. Le BCT souligne la surreprésentation de Marseille, liée à des saisines d'administrateurs judiciaires pour des copropriétés très dégradées qui ne réalisent souvent pas les travaux nécessaires.
| Qui saisit pour le syndicat | France entière | Bouches-du-Rhône |
|---|---|---|
| Syndic professionnel | 49 % | 35 % |
| Administrateur judiciaire | 34 % | 59 % |
| Syndic bénévole | 17 % | 6 % |
| Source : Bureau central de tarification, rapport d'activité 2025. |
Le Bureau en tire une conséquence : il voit revenir chaque année les mêmes copropriétés, que les assureurs refusent de renouveler. Une décision BCT ne remplace pas les travaux qui ramèneraient l'immeuble vers un risque assurable.
Pourquoi les syndicats perdent leur assureur
| Motif | 2023 | 2024 | 2025 |
|---|---|---|---|
| Résiliation par l'assureur, autres motifs (souvent un arrêté) | 51 | 63 | 76 |
| Résiliation par l'assureur pour sinistralité | 18 | 47 | 74 |
| Pas d'antécédent ou motif non précisé | 28 | 33 | 33 |
| Non-paiement de cotisation | 10 | 19 | 17 |
| Résiliation par l'assuré | 2 | 0 | 1 |
| Total | 109 | 162 | 201 |
| Source : Bureau central de tarification, rapport d'activité 2025. |
La sinistralité a quadruplé en deux ans comme motif de résiliation. Hors premières demandes, elle pèse 44 % des dossiers, à égalité avec les résiliations pour autre motif, 45 %.
Ce que la décision couvre, et le trou qu'elle laisse
Le BCT habitation fixe la prime de la seule responsabilité civile. C'est l'obligation légale du syndicat. Ce n'est pas l'assurance de l'immeuble.
| Événement | Couvert par une décision BCT habitation |
|---|---|
| Chute d'un élément de façade blessant un passant | Oui, RC du syndicat |
| Dégât des eaux venant d'une canalisation commune et abîmant un appartement | Oui pour la responsabilité du syndicat envers le copropriétaire lésé |
| Incendie détruisant la toiture et les parties communes | Non, dommages aux biens |
| Inondation des caves et de la chaufferie | Non, dommages aux biens |
| Recherche de fuite et réparation de la canalisation | Non |
| Source : Bureau central de tarification ; analyse de L'Observatoire de l'assuré. |
Le BCT peut aussi imposer une franchise. L'article R250-4-3 du Code des assurances la plafonne par sinistre à 5 000 euros pour un syndicat de moins de dix lots et à 10 000 euros pour les autres.
Pour le copropriétaire, la conséquence est concrète. Les parties communes ne sont plus assurées en dommages. Votre propre contrat, qu'il s'agisse d'une multirisque habitation ou d'une assurance propriétaire non occupant, couvre votre lot, pas la toiture. Un sinistre majeur sur les parties communes sera financé par appel de fonds.
La porte catastrophes naturelles : quand le risque naturel fait fuir l'assureur
L'article L125-6 du Code des assurances vise un cas précis : un assureur refuse un contrat de dommages aux biens, non pas parce qu'il est facultatif, mais pour échapper au risque de catastrophes naturelles auquel le bien est exposé. Le BCT peut alors imposer à cet assureur le contrat demandé, garantie catastrophes naturelles comprise.
C'est la seule section qui permet d'obtenir une couverture de dommages. Elle reste très peu utilisée.
| Année | Décisions | Dont syndicats de copropriétés |
|---|---|---|
| 2023 | 3 | 1 |
| 2024 | 9 | 3 |
| 2025 | 7 | 3 |
| Source : Bureau central de tarification, rapport d'activité 2025. |
Les saisines se concentrent dans le sud de la France, notamment dans les Alpes-Maritimes marquées par la tempête Alex, et en 2025 à La Réunion, avec trois décisions. En 2025, deux dossiers de copropriétés ont été déclarés irrecevables faute de preuve que le refus tenait au risque naturel.
Une première depuis 1982 : la coassurance imposée
En 2025, le BCT a utilisé pour la première fois depuis la création du régime une possibilité prévue par l'article L125-6 : lorsque le risque présente une importance ou des caractéristiques particulières, il peut demander à l'assuré de présenter d'autres assureurs pour répartir le risque. Pour une commune, cinq assureurs ont ainsi été désignés en coassurance. Le mécanisme pourrait servir à de grands ensembles immobiliers très exposés.
Le Bureau observe aussi que la présence d'un plan de prévention des risques naturels réduit la vulnérabilité des biens dans les zones exposées.
La porte construction : la dommages-ouvrage des travaux de la copropriété
Une copropriété qui engage des travaux relevant de l'assurance construction, surélévation, reprise de structure ou réhabilitation lourde, doit souscrire une dommages-ouvrage. Si les assureurs refusent, le BCT construction peut l'imposer.
En 2025, il a rendu 13 décisions en dommages-ouvrage, dont 7 pour des opérations à usage propre, 4 pour des opérations destinées à la location et 2 pour la vente. Ses critères de tarification sont publics.
| Critère | Effet sur la prime fixée par le BCT |
|---|---|
| Étude de sol suivie, contrôleur technique, maître d'œuvre à mission complète | Trois niveaux de taux selon les conditions réunies |
| Attestation décennale manquante pour le gros œuvre, le clos, le couvert ou la maîtrise d'œuvre | + 50 % |
| Attestation décennale manquante pour les autres lots | + 20 % |
| Immixtion du maître d'ouvrage dans la conception ou les travaux | Majoration |
| Source : Bureau central de tarification, rapport d'activité 2025. |
Le refus implicite est ici de 45 jours, et non de 15. Le calendrier doit être intégré au vote des travaux en assemblée générale.
La procédure BCT habitation, pas à pas
Le syndic choisit l'assureur. C'est le BCT qui fixe la prime, mais c'est le syndic qui désigne la compagnie à contraindre. Elle doit pratiquer la RC des syndicats.
- Lettre recommandée au siège ou à la délégation régionale, avec le questionnaire syndicat des copropriétaires du BCT. Jamais à un agent ou à un courtier.
- Refus écrit, ou silence de 15 jours.
- Saisine du BCT dans les 15 jours, avec le questionnaire, l'avis de réception signé, la lettre de refus de moins de 15 jours, le dernier avis d'échéance et, le cas échéant, le mandat.
- Décision dans les trois mois. La loi du 26 mai 2026 a modifié l'article L215-2 : le refus doit mentionner la possibilité de saisir le BCT, et le Bureau doit statuer dans ce délai. Attention à deux causes d'irrecevabilité fréquentes. Un syndicat qui a lui-même résilié son assureur ne peut pas saisir ce même assureur. Et la saisine pour le syndicat doit émaner du syndic régulièrement désigné ou de l'administrateur judiciaire nommé à sa place, au sens de l'article 18 de la loi du 10 juillet 1965.
Ce que le conseil syndical peut faire avant d'en arriver là
Le BCT est un filet, pas une solution. Les assureurs qui résilient une copropriété le font pour sinistralité ou parce que l'immeuble se dégrade. Trois leviers agissent en amont.
- Traiter la cause des sinistres répétés. Un dégât des eaux sur une colonne commune qui revient chaque année finit par justifier une résiliation. Le remplacement de la colonne coûte souvent moins cher que trois ans de primes majorées.
- Exiger un état de la sinistralité à chaque assemblée générale. Le syndic dispose du relevé de sinistres de l'immeuble. Le présenter aux copropriétaires permet de voter les travaux avant l'avis de résiliation.
- Anticiper l'échéance. Une décision BCT vaut en principe un an. Si l'immeuble n'a pas changé, le dossier reviendra devant le Bureau l'année suivante, comme le constate son rapport pour certaines copropriétés marseillaises.
Ce qu’il faut retenir
- Le BCT habitation ne tarife que la responsabilité civile du syndicat, des copropriétaires et des locataires. L'immeuble lui-même n'est pas couvert.
- Seul le syndic désigné, ou l'administrateur judiciaire nommé à sa place, peut saisir le BCT pour le syndicat.
- En 2025, 139 des 201 décisions concernant des syndicats visaient des immeubles sous arrêté de mise en sécurité.
- Si l'assureur refuse la multirisque à cause du risque inondation ou mouvement de terrain, c'est le BCT catastrophes naturelles qu'il faut saisir.
- Pour des travaux lourds, la dommages-ouvrage du syndicat relève du BCT construction, avec un tarif qui dépend de l'étude de sol, du contrôleur technique et de la maîtrise d'œuvre.
Nos lecteurs nous demandent
Un copropriétaire peut-il saisir le BCT à la place du syndic ?
Pas pour l'assurance du syndicat. Le BCT rappelle que seule la personne désignée comme syndic, ou un administrateur judiciaire nommé à sa place, peut le saisir pour la RC du syndicat des copropriétaires. Un copropriétaire peut en revanche saisir le BCT pour sa propre responsabilité civile de copropriétaire.
La décision du BCT couvre-t-elle un incendie dans les parties communes ?
Elle couvre la responsabilité du syndicat envers les tiers, par exemple si l'incendie parti des parties communes endommage l'immeuble voisin ou blesse quelqu'un. Elle ne couvre pas la reconstruction des parties communes elles-mêmes, qui relève d'une garantie de dommages aux biens. Le BCT habitation n'a pas compétence pour l'imposer.
Quelle franchise le BCT peut-il imposer à une copropriété ?
L'article R250-4-3 du Code des assurances plafonne la franchise par sinistre à 5 000 euros pour les syndicats de moins de dix lots et à 10 000 euros pour les autres. Pour un locataire, un bailleur ou un copropriétaire, le plafond est de 1 000 euros.
Mon assureur refuse d'assurer l'immeuble parce qu'il est en zone inondable. Quel recours ?
Saisir le BCT catastrophes naturelles, en désignant l'assureur que vous avez sollicité. Le Bureau peut lui imposer le contrat de dommages demandé, garantie catastrophes naturelles comprise. Attention : la demande est déclarée irrecevable si rien ne montre que le refus est lié à l'importance du risque naturel.
Un locataire refusé par les assureurs peut-il saisir le BCT ?
Oui, pour un logement ou un local mixte professionnel et habitation. Le BCT n'est pas compétent pour un local à usage exclusivement professionnel. En 2025, 18 locataires l'ont saisi, dont 8 résidant dans un département d'outre-mer.
Le BCT peut-il statuer pour une copropriété dont l'immeuble est vide ?
Oui. En 2025, parmi les 198 dossiers de syndicats dont le taux d'occupation était connu, 53 concernaient des immeubles totalement inoccupés et 15 des immeubles majoritairement vides. Un immeuble évacué conserve des risques de responsabilité, chute d'éléments de façade ou effondrement, qui justifient l'assurance.
Sources
- Bureau central de tarification, rapport d'activité 2025 (mai 2026)
- Bureau central de tarification, procédure de saisine du BCT habitation
- Bureau central de tarification, procédure de saisine du BCT catastrophes naturelles
- Bureau central de tarification, procédure de saisine du BCT construction
- Institut national de la consommation, qu'est-ce que le Bureau central de tarification (franchises de l'article R250-4-3)
- L'Argus de l'assurance, refus d'assurance en auto et habitation : pourquoi le recours au BCT continue de progresser
- Légifrance, loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique